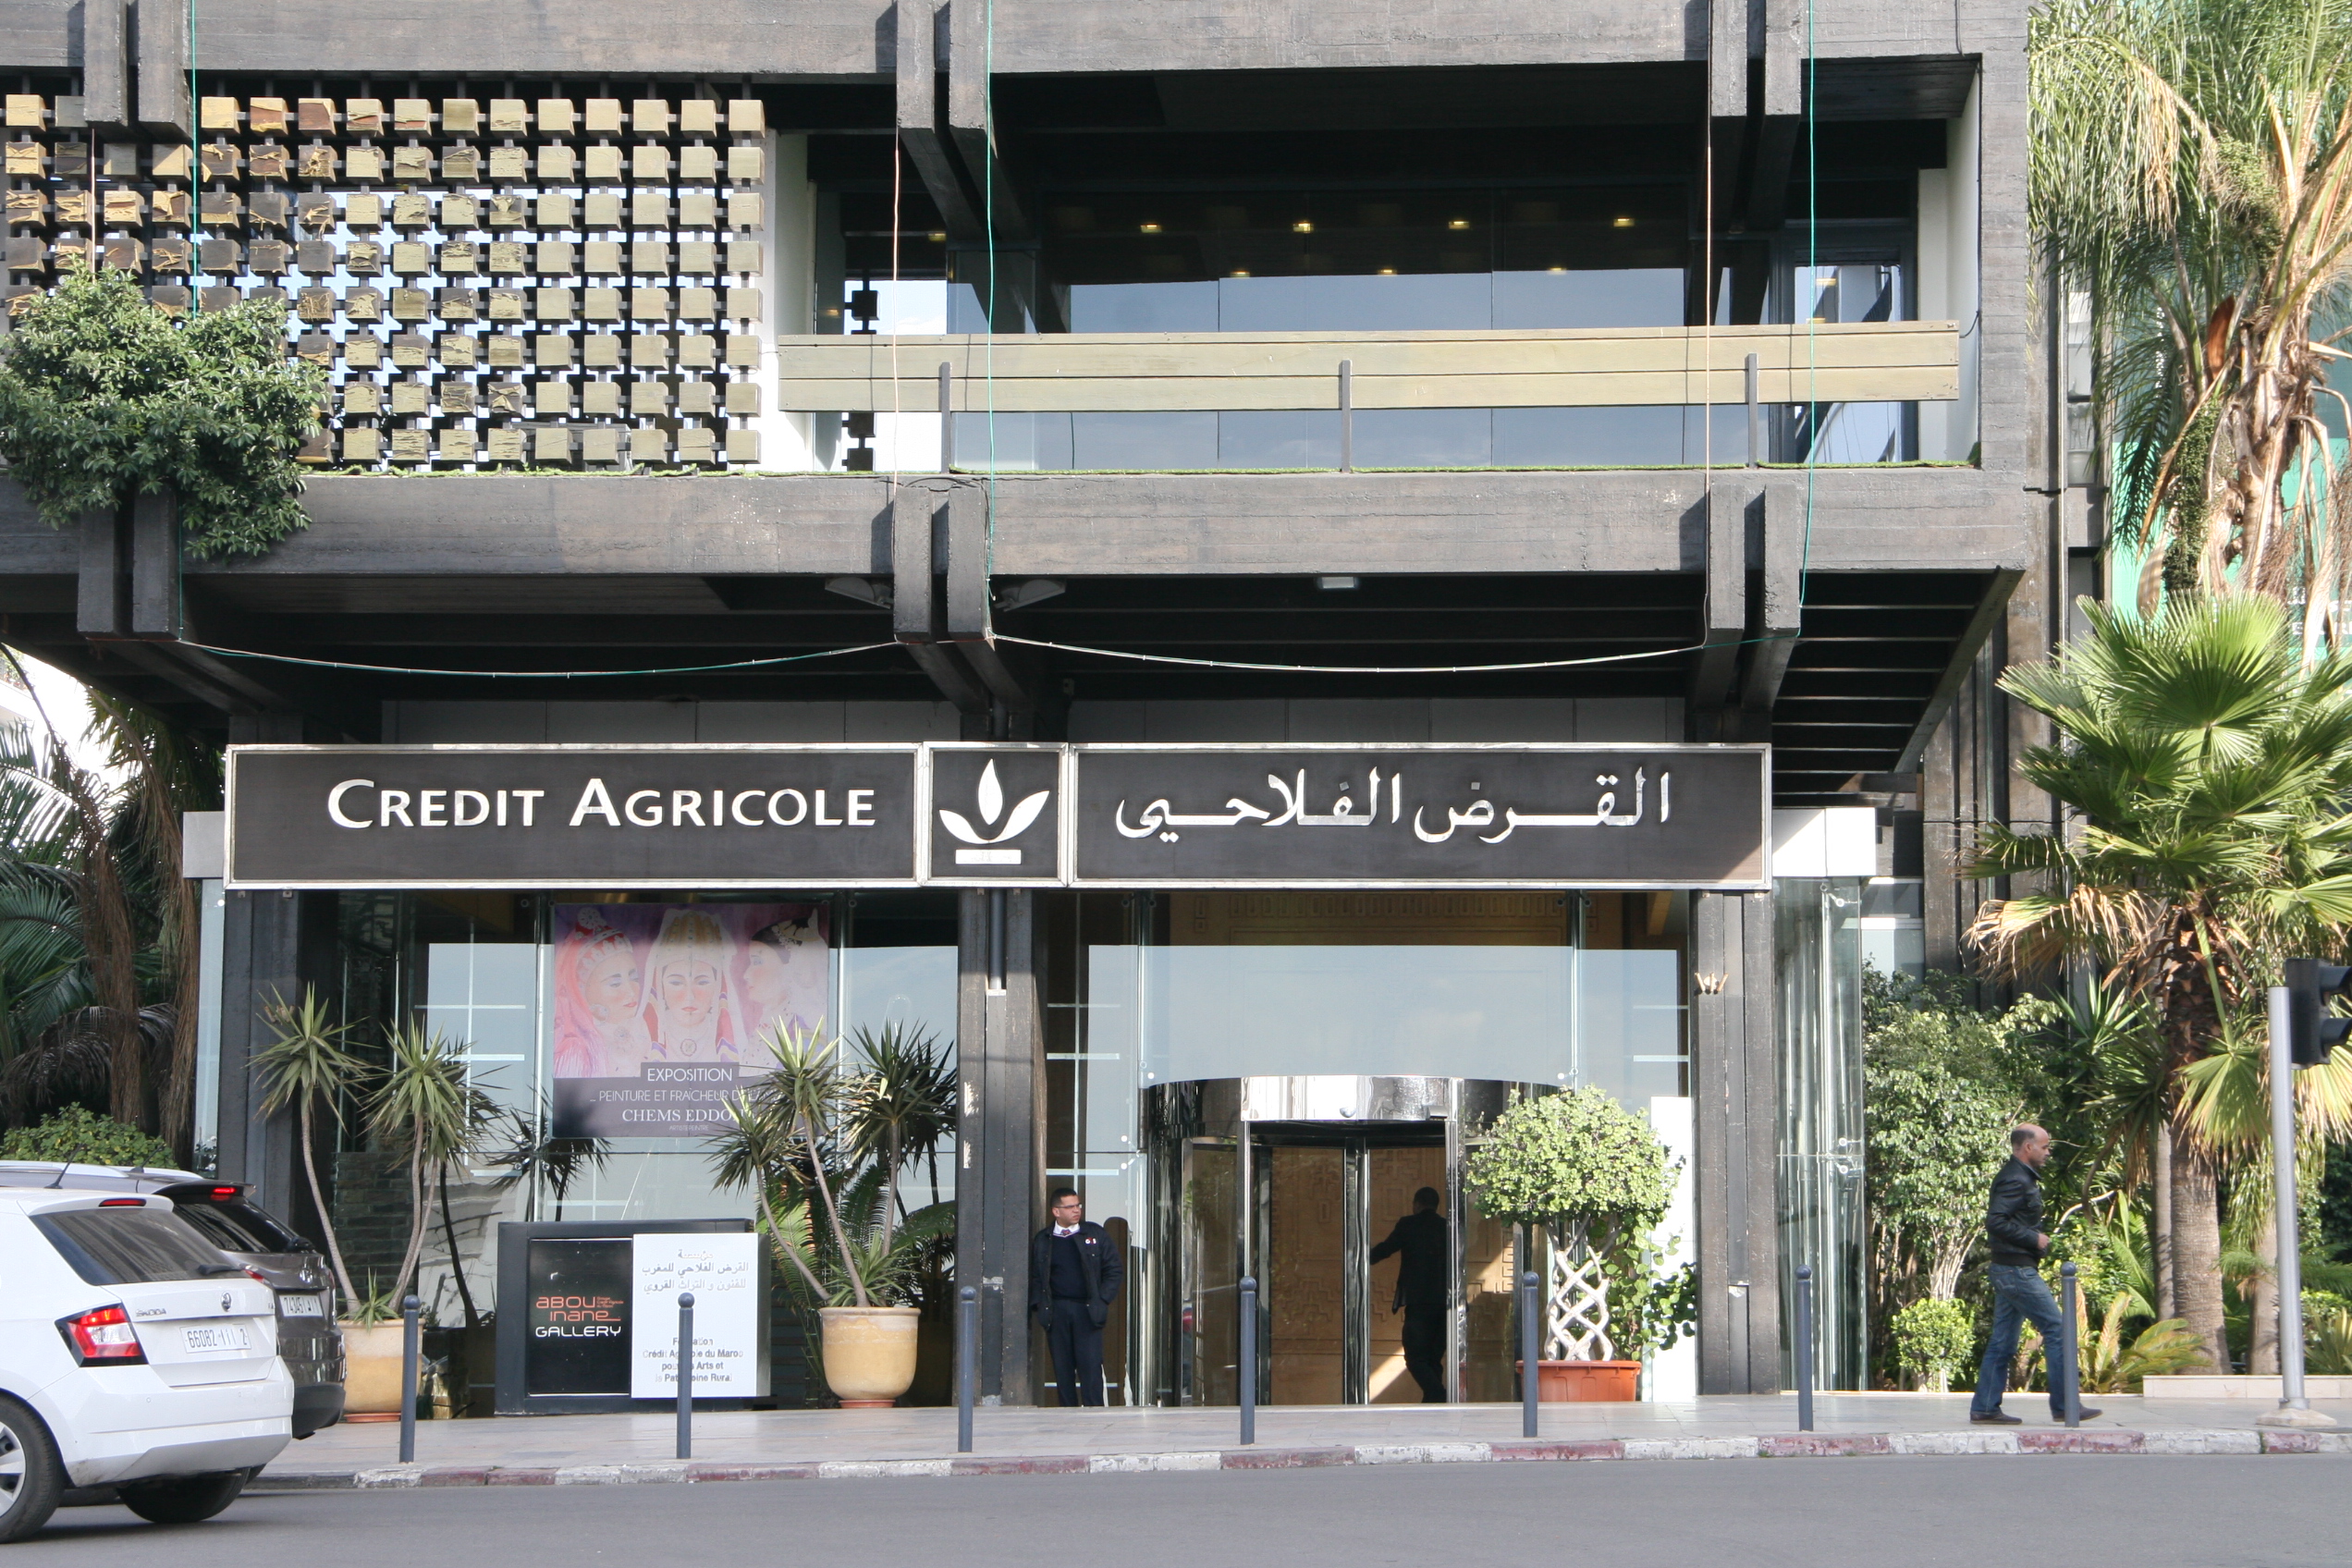
Le Groupe Crédit Agricole du Maroc a enregistré une forte progression de son activité de financement au premier semestre 2026. L’encours des crédits distribués s’est établi à 136 milliards de dirhams à fin juin, contre 113 milliards un an auparavant, soit une hausse de plus de 20 %.
Selon le groupe bancaire, cette évolution traduit la poursuite de son soutien au financement des différents secteurs de l’économie nationale. L’établissement maintient également son engagement envers l’agriculture et le monde rural, qui demeurent au cœur de ses missions.
Les ressources collectées ont suivi une tendance positive. L’encours des dépôts a atteint 129 milliards de dirhams à fin juin 2026, contre 121 milliards à la même période de 2025, affichant ainsi une croissance supérieure à 7 %.
Le groupe attribue cette performance notamment à la dynamique favorable des dépôts à vue, qui a contribué à améliorer la structure de ses ressources.
Cette progression des crédits et des dépôts contraste toutefois avec le recul des revenus bancaires. Le produit net bancaire consolidé a diminué d’environ 24 %, passant de 2,65 milliards de dirhams au premier semestre 2025 à 2 milliards à fin juin 2026.
Le Crédit Agricole du Maroc explique cette baisse par les effets de la conjoncture internationale et par une évolution défavorable des taux d’intérêt.
Au niveau des comptes sociaux, le produit net bancaire s’est établi à 1,9 milliard de dirhams, contre 2,6 milliards à fin juin 2025, soit un repli d’environ 26 %.
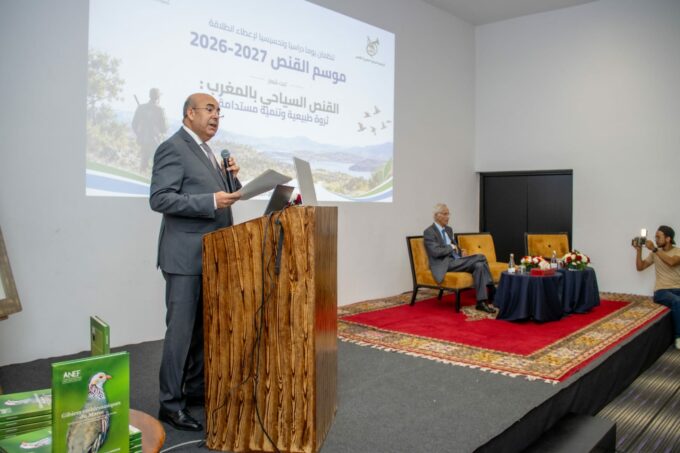
Le premier semestre a également été marqué par le lancement de plusieurs initiatives destinées à soutenir le financement rural. Le groupe a conclu différentes conventions en marge du Salon international de l’agriculture au Maroc.
Les accords signés concernent notamment le Fonds international de développement agricole, la Fondation ARDI pour le microcrédit et Tamwilcom. D’autres partenariats visent également à élargir les instruments d’accompagnement proposés aux agriculteurs et aux entreprises actives dans les territoires ruraux.
Les résultats semestriels font ainsi ressortir une évolution contrastée. L’activité commerciale poursuit sa croissance, portée par l’augmentation des crédits et des dépôts, tandis que les revenus bancaires subissent les effets de la conjoncture internationale et de l’environnement des taux d’intérêt.